Sistem Perencanaan dan Manajemen Anggaran Perpustakaan Berkelanjutan
Penulis: Raisya Nurul Rachma
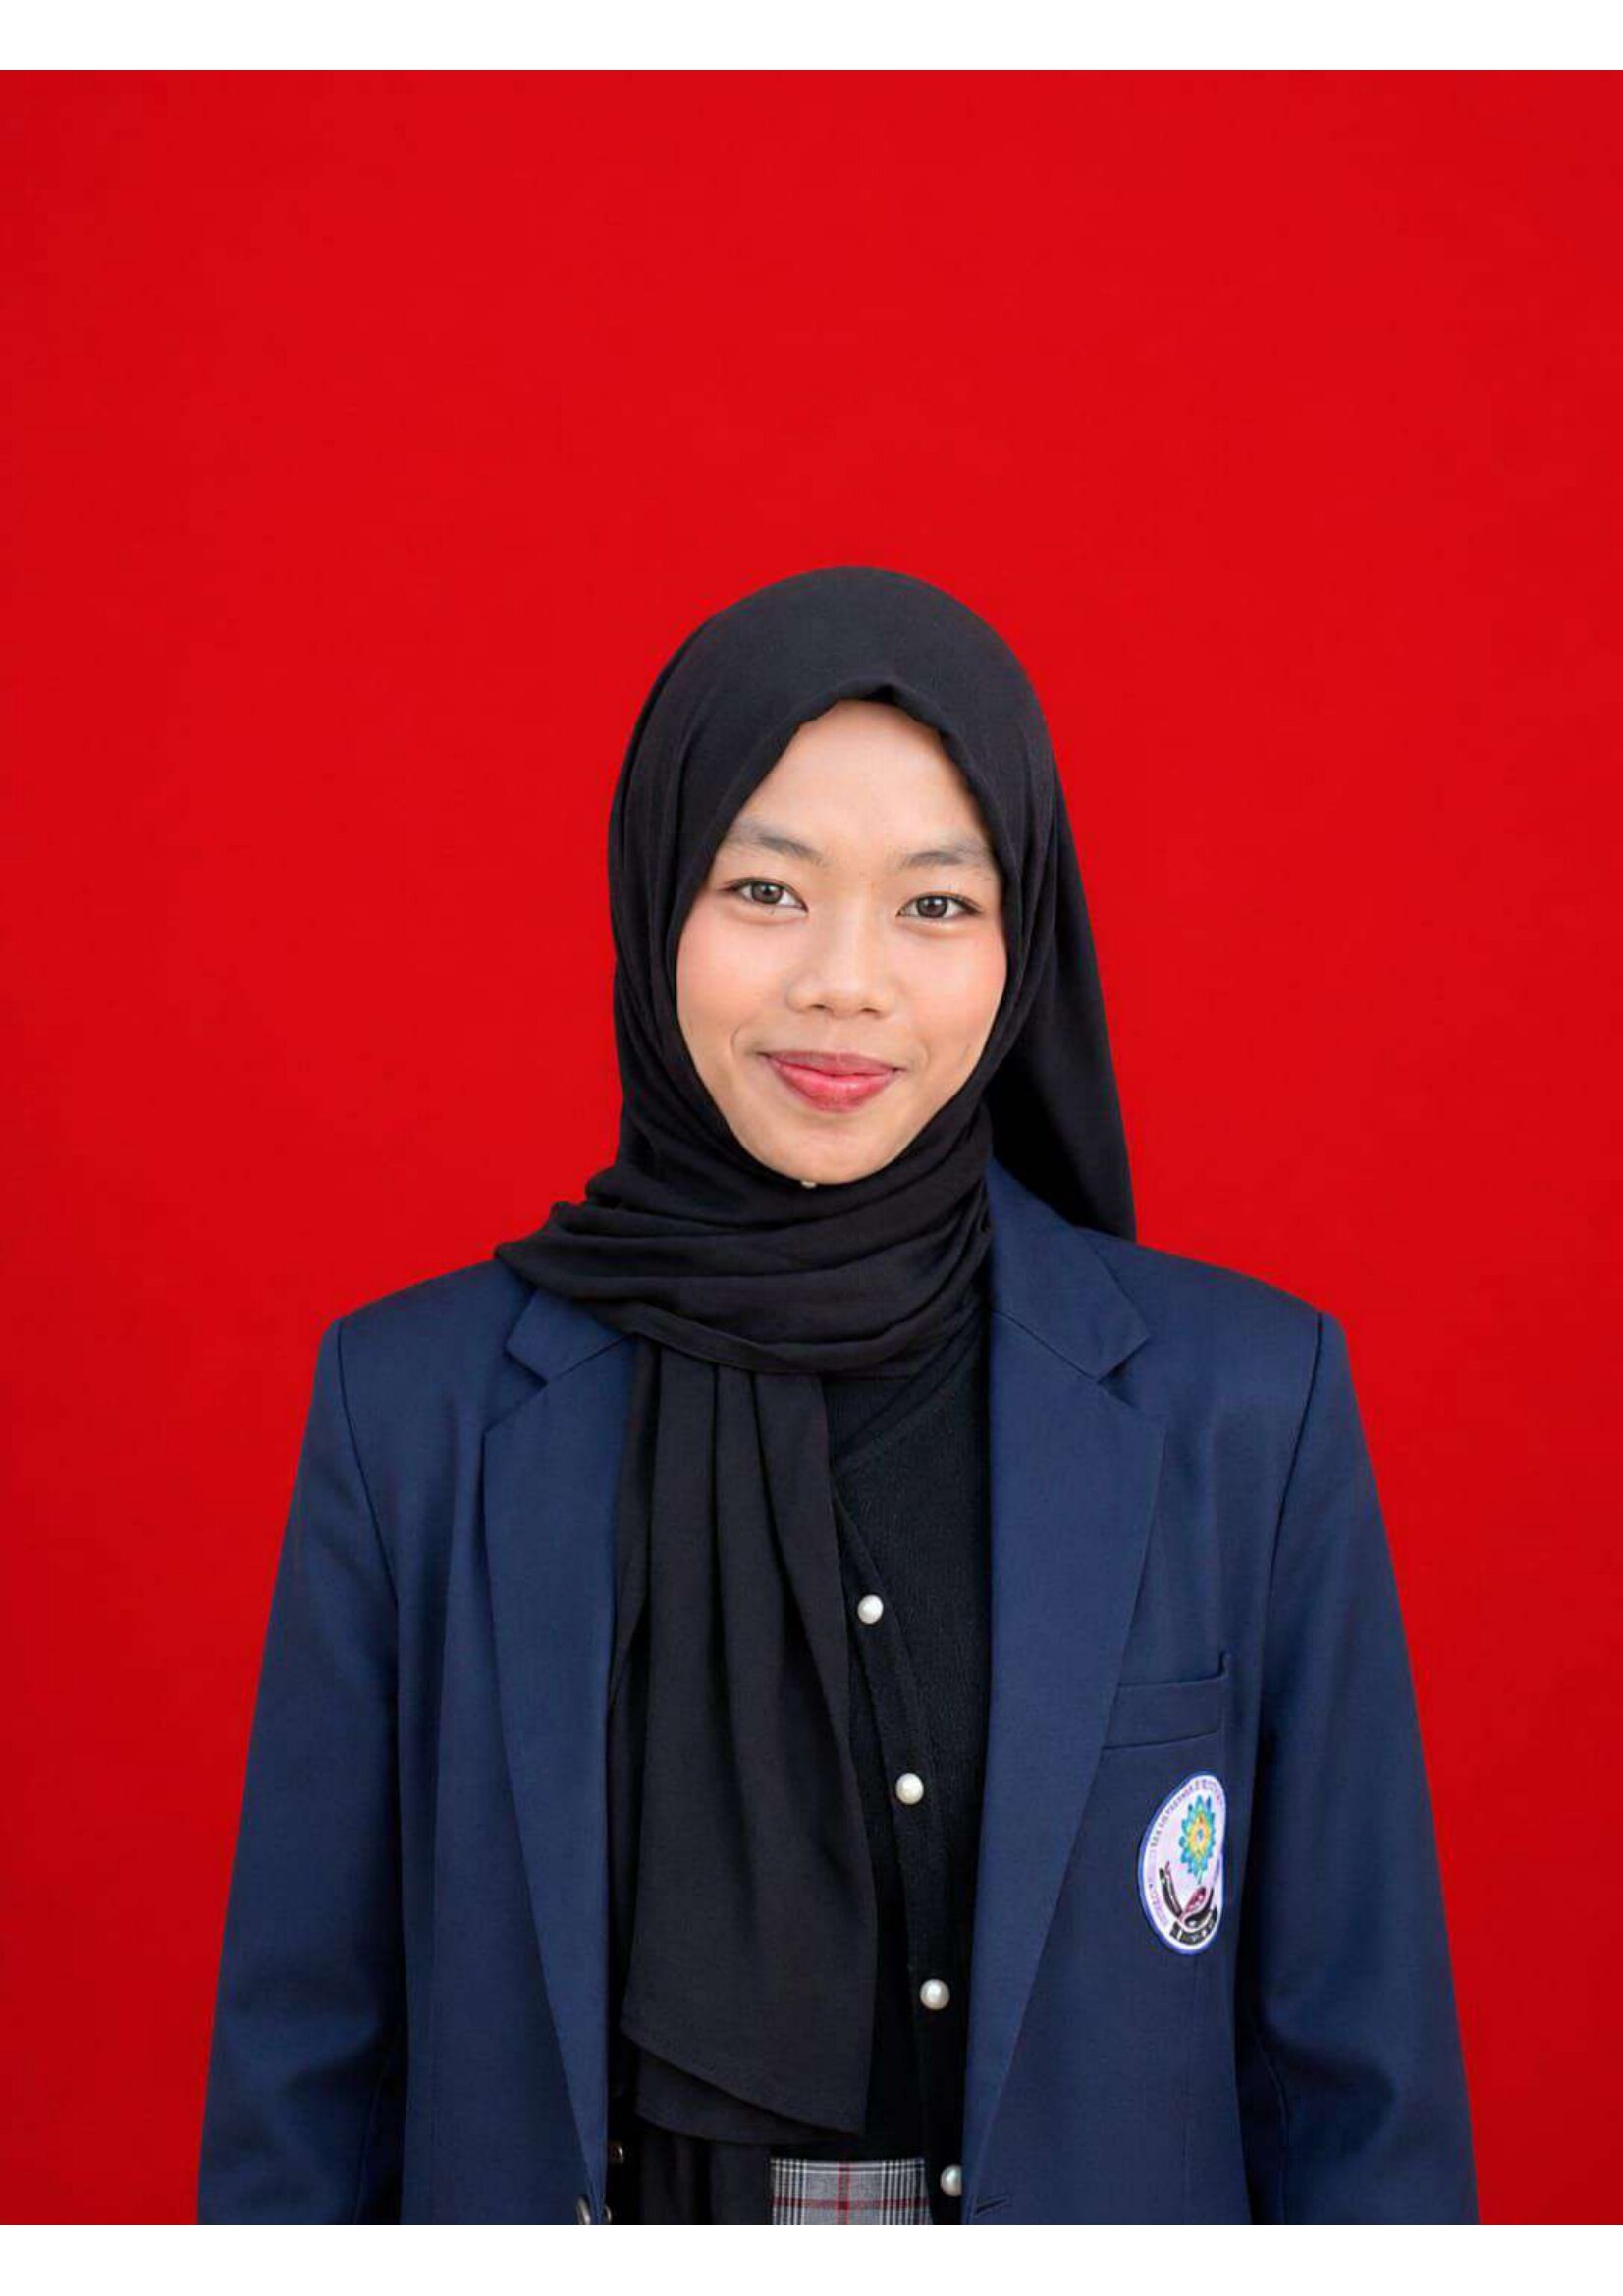
Raisya Nurul Rachma
Oleh Raisya Nurul Rachma
Mahasiswa S1
MPI Kelas 3B UIN Sunan Gunung Djati Bandung
Perkembangan tuntutan layanan perpustakaan yang kompleks mulai
dari koleksi cetak, sumber digital, hingga teknologi menghadapkan
pengelola pada keterbatasan anggaran. Namun, di lapangan masih marak penyusunan
anggaran yang sekadar mengulang angka tahun sebelumnya (incremental
budgeting) dan tak berbasis kebutuhan riil pemustaka. Kondisi ini
memicu asumsi bahwa besarnya alokasi dana tidak otomatis meningkatkan kualitas
layanan tanpa skala prioritas yang jelas. Terdapat kesenjangan (gap)
antara peningkatan kebutuhan layanan dengan efektivitas pengalokasian dana.
Tulisan ini bertujuan menelaah konsep pembiayaan, analisis kebutuhan, sumber
dan alokasi dana, serta prinsip transparansi dan akuntabilitas anggaran
perpustakaan.
Pertama: Konsep pembiayaan dan anggaran perpustakaan merupakan
instrumen strategis untuk menghubungkan tujuan lembaga dengan sumber daya
keuangan yang tersedia (convenience of the user). Anggaran
berfungsi sebagai alat perencanaan, alokasi, pengendalian, dan evaluasi
operasional. Sejalan dengan pedoman IFLA, pengelolaan keuangan memastikan
perpustakaan beroperasi secara efisien, ekonomis, dan efektif demi meningkatkan
mutu layanan.
Kedua: Analisis kebutuhan dan perencanaan anggaran merupakan
dasar penyusunan anggaran yang rasional. Pengidentifikasian kebutuhan dilakukan
berbasis data sirkulasi, statistik kunjungan, dan survei kepuasan guna
menghindari intuisi semata. Mengingat keterbatasan dana, pengelola menetapkan
skala prioritas dan menerapkan penganggaran berbasis kinerja (activity-based
costing) untuk menghubungkan alokasi dana dengan hasil layanan.
Ketiga: Sumber
pembiayaan dan alokasi anggaran menentukan keberlanjutan operasional
perpustakaan. Dana dari institusi induk dapat diperkuat melalui diversifikasi
yang sah, seperti hibah dan kemitraan. Alokasi dana didistribusikan secara
proporsional untuk koleksi, teknologi, fasilitas, dan SDM. Perencanaan bisnis
jangka menengah (3–5 tahun) diperlukan untuk mengantisipasi risiko ekonomi dan
kenaikan harga lisensi digital.
Keempat: Efisiensi, efektivitas,
transparansi, dan akuntabilitas merupakan pilar utama tata kelola anggaran yang
bertanggung jawab. Efisiensi menekankan penggunaan biaya optimal (optimum
performance), sedangkan efektivitas menjamin pencapaian tujuan (maximum
benefit). Transparansi diwujudkan melalui pencatatan terdigitalisasi,
sementara akuntabilitas ditegaskan melalui pertanggungjawaban laporan keuangan
dan kinerja terpadu.
Secara keseluruhan, perencanaan anggaran berbasis
kebutuhan, diversifikasi pembiayaan, alokasi berprioritas, serta transparansi
merupakan satu kesatuan utuh manajemen maktabah. Pengabaian analisis kebutuhan
memicu pemborosan dan kelalaian akuntabilitas merusak kepercayaan. Penerapan
manajemen anggaran yang terencana mentransformasi alokasi dana menjadi sarana
peningkatan kualitas layanan informasi yang berkelanjutan
(IFLA)
*) Tulisan ini, disarikan dari Modul Ajar Mata Kuliah
Manajemen Maktabah Part 9 Dosen Pengampu Prof. Dr. H. A. Rusdiana, MM. https://lms.uinsgd.ac.id/my-course/content/16880/58607
CV singkat penulis: Raisya Nurul Rachma Lahir di Bandung. Saat
ini sedang menempuh pendidikan sebagai mahasiswa Manajemen Pendidikan Islam.
Penulis memiliki ketertarikan pada dunia pendidikan, khususnya dalam
pengelolaan dan pengembangan lembaga pendidikan. Selain belajar, penulis juga
memiliki hobi bernyanyi dan Alhamdulillah sering mengikuti dan menjuarai
beberapa lomba di bidang seni tulis dan gambar






