Keamanan Siber dan Proteksi Data Anggaran dalam Ekosistem Keuangan Sekolah
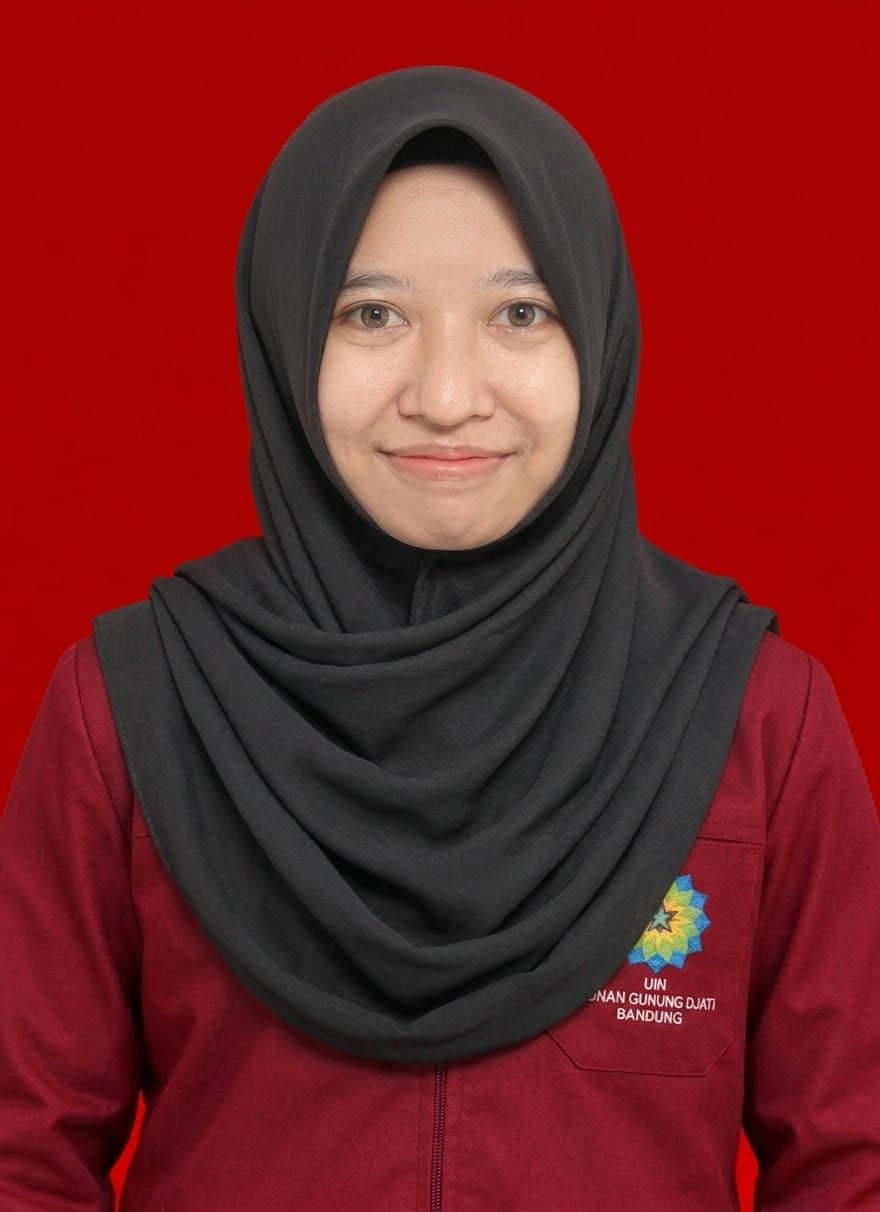
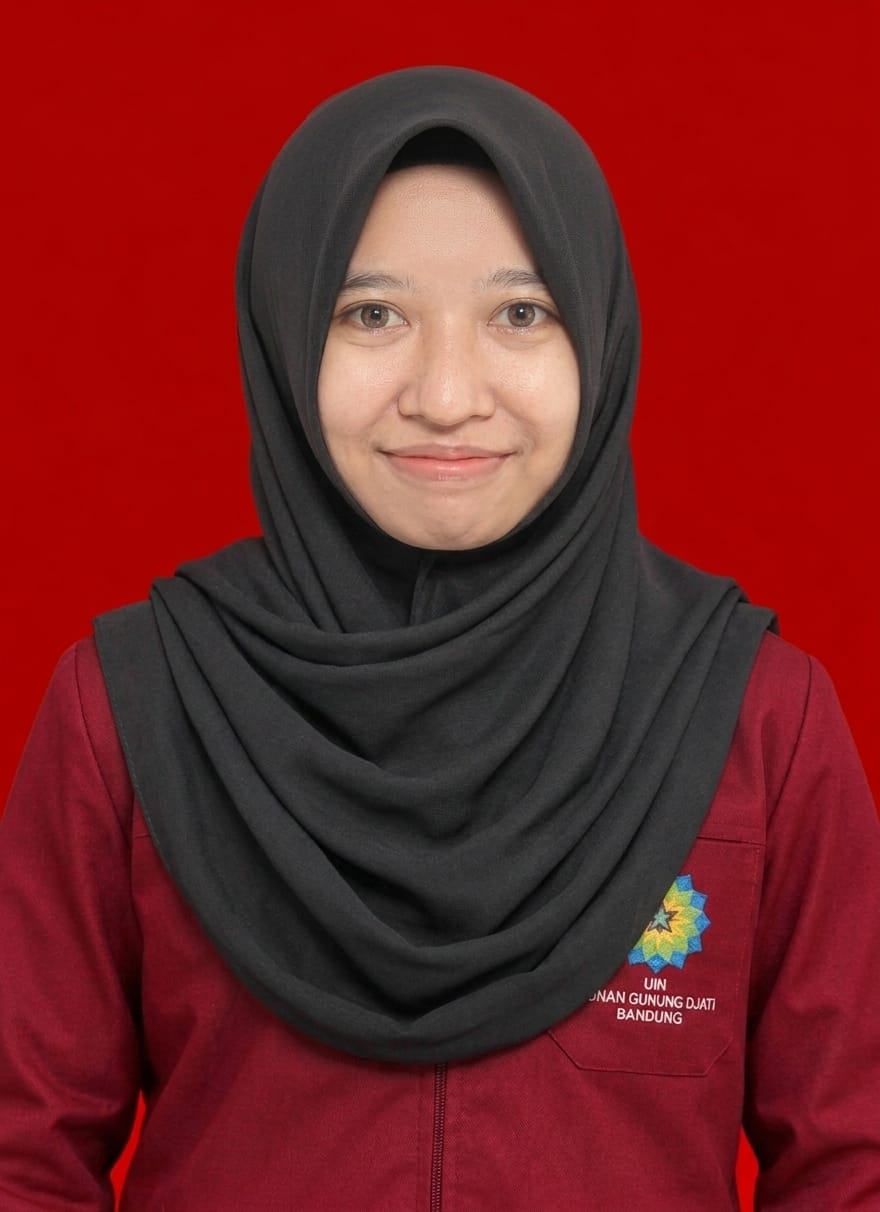
Oleh Muhamad Geri Gunawan
Jenjang S2/Magister Pascasarjana
Kelas III D, Program Studi Manajemen Pendidikan Islam, UIN Sunan Gunung Djati
Bandung
Sebuah sekolah mengelola anggaran
operasional, dana Bantuan Operasional Sekolah (BOS), transaksi pembelian, dan
bukti pengeluaran melalui aplikasi keuangan. Namun, beberapa petugas
menggunakan akun yang sama, sementara pencadangan data belum dilakukan secara
rutin. Suatu ketika, terjadi perubahan pada catatan pengeluaran yang tidak
dapat segera ditelusuri karena identitas pengguna yang melakukan perubahan
tidak tercatat secara memadai.
Kasus ini merupakan ilustrasi
analitis, bukan laporan kejadian nyata pada sekolah tertentu. Kasus tersebut
menunjukkan bahwa penggunaan aplikasi keuangan saja belum cukup. Keamanan dan
akuntabilitas memerlukan prosedur yang memastikan setiap transaksi dapat
ditelusuri, data terlindungi, dan laporan dapat diverifikasi.
Burch dan Grudnitski (1989)
menjelaskan bahwa kualitas informasi dapat dinilai melalui tiga aspek utama,
yaitu akurasi, ketepatan waktu, dan relevansi. Kerangka ini dapat digunakan
untuk menganalisis keamanan data anggaran dalam SIMKeu. Ketiga aspek tersebut
perlu didukung oleh pengendalian sistem agar informasi keuangan dapat dipercaya
dan digunakan secara bertanggung jawab.
Pertama, akurasi informasi
keuangan. Data pemasukan, pengeluaran, dan saldo anggaran harus mencerminkan
transaksi yang sebenarnya. Kesalahan pencatatan atau perubahan data tanpa
kewenangan dapat menyebabkan laporan tidak sesuai dengan kondisi keuangan
lembaga. Karena itu, sekolah perlu memvalidasi transaksi, mencocokkan catatan
dengan bukti pembayaran, dan membatasi hak untuk mengubah data.
Kedua, ketepatan waktu informasi.
Laporan keuangan harus tersedia ketika dibutuhkan untuk perencanaan dan
pengawasan. Gangguan sistem atau kehilangan data dapat menghambat penyusunan
laporan dan memperlambat pengambilan keputusan. Pencadangan berkala, pemeliharaan
sistem, dan prosedur pemulihan data membantu menjaga ketersediaan informasi
keuangan.
Ketiga, relevansi informasi.
Informasi keuangan harus disajikan sesuai kebutuhan pihak yang berwenang.
Kepala sekolah memerlukan informasi untuk mengawasi anggaran, bendahara
membutuhkan rincian transaksi, sedangkan pemeriksa memerlukan laporan dan bukti
pendukung. Pengaturan hak akses berdasarkan tanggung jawab membantu memastikan
setiap pengguna memperoleh informasi yang diperlukan tanpa membuka seluruh data
kepada pihak yang tidak berkepentingan.
Keempat, integrasi keamanan dan
akuntabilitas. Akurasi, ketepatan waktu, dan relevansi tidak akan optimal tanpa
pengendalian keamanan. Sekolah perlu menggunakan akun individual, kata sandi
yang kuat, pencatatan aktivitas pengguna, pencadangan data, serta pemeriksaan
transaksi secara berkala. Langkah-langkah ini membantu mencegah akses tidak
sah, mendeteksi perubahan yang mencurigakan, dan memastikan penggunaan anggaran
dapat dipertanggungjawabkan.
Keamanan siber dan perlindungan
data anggaran merupakan bagian penting dari pengelolaan keuangan pendidikan.
SIMKeu dapat meningkatkan efisiensi penyusunan laporan dan pengawasan anggaran,
tetapi manfaatnya bergantung pada keamanan sistem, ketepatan data, dan
kedisiplinan pengguna. Kerangka kualitas informasi Burch dan Grudnitski
menegaskan pentingnya akurasi, ketepatan waktu, dan relevansi. Ketiga aspek
tersebut perlu diperkuat melalui pengaturan hak akses, pencadangan data,
validasi transaksi, dan pemeriksaan berkala. Dengan demikian, sekolah tidak
hanya mendigitalisasi pencatatan keuangan, tetapi juga membangun tata kelola
anggaran yang aman, transparan, dan akuntabel.
Tulisan ini disusun berdasarkan
materi Part 8 Sistem Informasi Manajemen Keuangan (SIMKeu), khususnya
pembahasan tentang pengelolaan sistem keuangan pendidikan, Aplikasi Keuangan
Sekolah (AKS), dan administrasi keuangan BOS, dengan menggunakan teori kualitas
informasi Burch dan Grudnitski sebagai kerangka analisis.
Sumber: Materi perkuliahan Sistem
Informasi Manajemen Pendidikan, Part 8 Sistem Informasi Manajemen Keuangan
(SIMKeu), Program Pascasarjana UIN Sunan Gunung Djati Bandung. https://digilib.uinsgd.ac.id/96098/
CURICULUM VITAE
Muhamad Geri Gunawan Lahir di Bandung, tanggal 20 Januari 2001. Alamat tempat Tinggal: Kp. Cigugur Desa Ciheulang Kecamatan Ciparay
Kabupaten Bandung Barat, Jawa Barat 40553. Tlp/hp 08798479461 Email: gerigunawan39@gmail.com Pendidikan: SDN
Generasi Muda 1 Lulus Tahun 2013. MTs-MA Pondok
Pesantren Modern Al-Ihsan Baleendah, S1 STIT Al-Ihsan
Baleendah Bandung, tahun lulus 2023 dan sekarang
kuliah di
jenjang Magister di UIN Sunan Gunung Djati Bandung Jurusan Manajemen
Pendidikan Islam.Motivasi masuk ke UIN SGD Jurusan MPI: menguasai wawasan pengelolaan
lembaga pendidikan dengan pendekatan ajaran Islam agar dapat menjadi praktikan
yang baik dalam dunia manajemen kependidikan dengan taqwa.
Motto:
asah potensi, maksimalkan ikhtiar, langitkan doa maka manfaat akan di dapat
lalu di tebar.
Advertisement
Berita Terkait
Kampus lainnya
Mengapa Sekolah Masa Kini Membutuhkan SIMFAS untuk Mengubah Pengelolaan Fasilitas Menjadi Leboh Transparan dan Efektif
Optimalisasi Sistem Informasi Manajemen Keuangan dalam Mewujudkan Transparansi Anggaran Sekolah
Membangun Urgensi Digitalisasi SIMAK: Solusi Peningkatan Mutu Sekolah atau Beban Operasional Baru
SIMPUS dan Masa Depan Perpustakaan Sekolah di Era Digital
Sinergi Sumber Daya Manusia dan Teknologi dalam Pengelolaan Perpustakaan
Membangun Tata Kelola Fasilitas Pendidikan yang Modern melalui Sistem Informasi Terintegrasi
PERAN SISTEM INFORMASI MANAJEMEN KEUANGAN DALAM PEMETAAN SKALA PRIORITAS BELANJA SEKOLAH
KOMPATIBILITAS TEKNOLOGI PENDIDIKAN: MENJAGA KESELARASAN INFRASTRUKTUR LAMA DENGAN INOVASI DIGITAL BARU
Advertisement